平时逛超市,看到那些印着卡通图案、随手一松就往天上跑的彩色气球,很少有人会去多想里面装的是什么。就是这么一种看着轻飘飘、毫不起眼的气体,如今却顶着"气体芯片"和"黄金气体"两顶帽子,被列进了各国的战略资源清单里。它的名字,叫氦气。
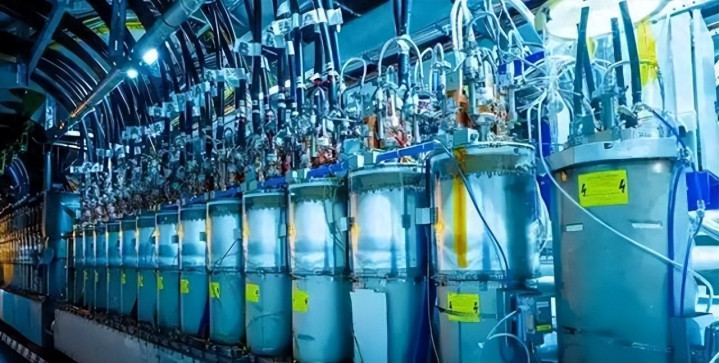
而在氦气这盘大棋上,美国的储量常年稳坐全球第一的位子,中国相当长一段时间里九成五以上靠海外买。问题很直接:假如某一天美国甩出一纸禁令,中国的高端产业该怎么撑住?答案,比很多人以为的要硬气。
一缕气体撑起的高端命脉
先看一组冷冰冰的场景。医院里那台救命用的核磁共振仪,核心磁体必须泡在零下269摄氏度的液氦里才能保持超导状态;晶圆厂里,光刻机高强度运行时产生的热量需要氦气带走,硅片刻蚀过程也得靠它隔绝空气,避免材料被氧化;再往上走,火箭发射前的燃料箱增压、量子计算机的低温实验平台、光纤拉丝的冷却工序,全都少不了这一口"氦"。
这些应用有一个共同点:无可替代,或者说,替代的成本高到几乎没法承受。所以业内才会给氦气冠上"黄金气体"的名号,字面意思和分量意思都对得上。
再看另一面的账本。全球可开采的氦气储量里,美国一家就攥着接近四成,稳稳的全球第1;卡塔尔、阿尔及利亚、俄罗斯依次跟在后头。中国的份额只有百分之二上下,属于典型的"资源小户"。更麻烦的是地质条件,国内多数气田里氦的含量普遍在万分之三到万分之五这个区间徘徊,而国际上被划为富氦气田的门槛是1%以上,高的能到7%,两边几乎不在一个量级。
这就带来了一个让人挠头的结果:中国一年要消耗超过2600万立方米的氦气,历史上有九成五以上要从海外采购。这个数字放在任何一个战略资源领域都足以让人捏把汗。价格波动的教训并不遥远,2018年美国抛售联邦氦气储备,国际现货价格短时间内蹿升到原来的四倍;2022年卡塔尔工厂检修撞上俄乌冲突,进口氦价再度飙升五成六。中国下游企业只能被动买单。
美国储量第一背后的隐忧
回到最要命的那个问题:如果美国真按下断供键,会不会一击致命?
拆开来看,风险其实分两层。第一层是直接进口。中国从美国直采的氦气,在2018年前后确实占过大头,但这些年通道结构已经悄悄换了一茬。海关和行业协会的口径显示,2024年从美国进口的氦气占比只有18%左右,早不是主渠道。真要断了这一路,缺口是有,但撑不起"卡脖子"这三个字。
第二层风险更隐蔽。中国八成以上的进口氦气来自卡塔尔,而卡塔尔提氦厂的核心工艺过去长期由美国空气化工公司主导。理论上,美方通过技术出口管制可以间接影响卡塔尔的供货。这才是真正需要提防的地方。
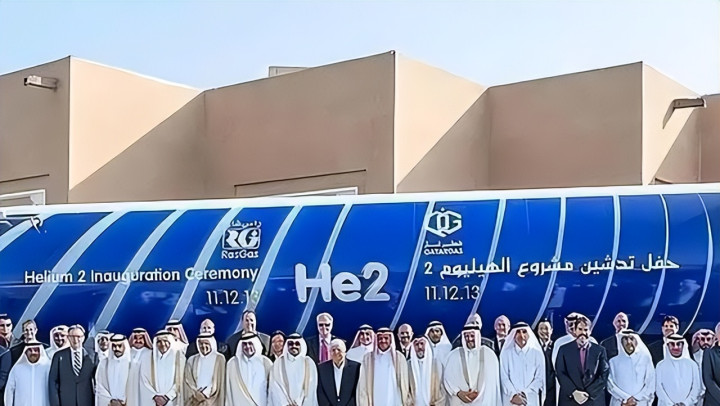
但把时间线拉到2025年再看,局面已经不太一样。2025年内,中国与卡塔尔敲定了长达20年的氦气长期供应协议,把未来二十年的基础盘先锁死。俄罗斯这一头也没闲着,阿穆尔天然气加工厂第三条生产线全面达产后,年供中国的氦气规模能到600万立方米上下,占到中国进口总量的四成有余。这条线走陆路和管道,中间不经过任何海上咽喉,也不受第三方技术卡点的影响。
阿尔及利亚、澳大利亚也在名单里,来源已经足够分散。用一个直白的比喻,中国现在的进口氦气盘子,像是一张摊开的多脚桌子,抽掉哪一条腿都不至于翻桌。美国这条腿,恰恰不是最粗的那根。
元股证券:ygzq.hk
中国破局的三张硬底牌
外部渠道稳住了只算守住半场,真正让人踏实的,是国内这几年憋出来的三张硬牌。
第一张牌,是家底本身。2025年自然资源部披露的勘查成果里,全国新增探明氦气地质储量40.7亿立方米,这个数字相当于全球一年消费量的四倍多。苏里格、涪陵、塔里木三大气田各自都摸清了2亿立方米以上的氦气藏,塔里木盆地的和田河气田被认定为国内首个特大型富氦气田,渭河盆地更是查证了独立氦气藏的存在,这在国内是头一遭。陕西燃气集团打下的"氦气1号井",作业深度超过4000米的气层依然能精准取样测试,说明国内在深层富氦气藏勘查上的技术已经追上国际先进梯队。国内氦气年产能目前站上650万立方米这个台阶,进口依存度较过去大幅回落。
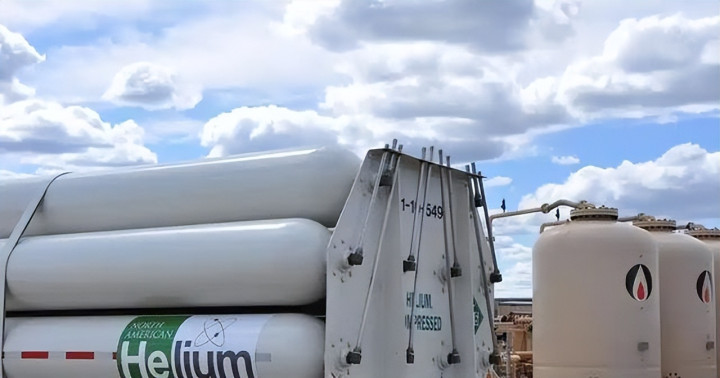
第二张牌,是提纯工艺。以前国际市场上的高纯氦气几乎被几家外资巨头包圆,中国只能被动接受价格。现在国内的技术水平已经拿得出手。珠海一家企业开发的真空提氦冷箱,可以从含氦量仅0.03%的液化天然气尾气里,提炼出纯度达到99.9998%的超纯氦气,能效比国外同类装备高出五成。河南安阳的企业自研的提氦装置,纯度指标更是做到99.99997%,年产规模40万立方米,直接冲着芯片和光纤这类高端应用去。
第三张牌,是替代和回收。中国科学院研发的钴基量子磁性材料,在零下253摄氏度的工况下可以实现无氦超导,能替代大约七成的医用液氦需求。这项技术如果全面铺开,全国几万台核磁共振仪的液氦焦虑基本可以画上句号。比亚迪在设备端搭建了全球首个氦气闭环回收系统,核磁共振设备的氦气损耗率从行业平均的15%被压到2%,按全国十五万台在用设备算,一年能省下的进口成本接近两亿元人民币。液氦罐箱也实现了批量国产化,储运环节不再看外商脸色。
把这三条摞起来,中国氦气的战略图谱已经不同以往。上游有储量、中游有工艺、下游有回收和替代,缺一环都行,但同时缺三环,几乎不可能。
回到开头那个假设,如果美国真的动用氦气这张牌,中国的应对方案并不是临时应急,而是过去五六年里一步一步铺出来的。外部渠道多元化、国内储量翻番、提氦技术自主、终端设备国产回收,这几手棋走下来,"卡脖子"的说法在氦气这个赛道上已经难以成立。
一颗小小的气球背后,是一场悄无声息却打了很多年的资源保卫战。曾经在这盘棋上处于被动的一方,如今手里握着的筹码越来越硬。这大概就是自主可控这四个字,最实在的注脚。
参考资料:
中华人民共和国自然资源部:《2025年全国矿产资源储量统计新增探明相关公告》
《中国天然气发展报告(2022)》长期配资,国家能源局石油天然气司、国务院发展研究中心资源与环境政策研究所、自然资源部油气资源战略研究中心编
A股配资网提示:本文来自互联网,不代表本网站观点。